A duplicata escritural faz parte da modernização do mercado de recebíveis brasileiro e muda a forma como empresas registram, acompanham e negociam créditos decorrentes de vendas a prazo.
Com essa nova estrutura, informações sobre os títulos passam a circular em um ambiente eletrônico mais organizado, ampliando a rastreabilidade dos recebíveis e trazendo novos impactos para áreas financeiras, fiscais e de crédito.
Neste artigo, você vai entender o que é duplicata escritural, como ela funciona, o que muda para as empresas e quais reflexos pode trazer para a gestão e a recuperação de créditos B2B. Acompanhe.
O que é duplicata escritural?
A duplicata escritural é a versão eletrônica da duplicata, título utilizado para representar um valor a receber decorrente da venda de mercadorias ou da prestação de serviços a prazo.
Segundo o Banco Central, ela é emitida e registrada em sistemas eletrônicos autorizados, o que permite maior segurança, rastreabilidade e controle sobre a titularidade do crédito.
A base legal está na Lei nº 13.775/2018, que autorizou a emissão da duplicata sob forma escritural por meio de sistemas eletrônicos administrados por entidades habilitadas para essa atividade.
Assim, a mudança vai além de substituir um documento físico por uma versão digital. O título passa a integrar uma infraestrutura capaz de registrar eventos relacionados à sua existência e circulação.
Quem são os integrantes do ciclo da duplicata escritural?
Segundo o Banco Central, são participantes desse processo:
- Comprador (sacado): adquire o produto ou serviço e assume a obrigação de realizar o pagamento nas condições acordadas.
- Fornecedor (sacador): realiza a venda ou presta o serviço e passa a ter um crédito a receber, dando origem à duplicata.
- Sistemas de escrituração e registro: viabilizam a emissão, o registro e o acompanhamento das duplicatas escriturais, além de organizar as informações relacionadas às transações.
- Financiador: concede crédito com base na duplicata negociada, permitindo ao fornecedor antecipar seus recebíveis.
- Banco Central: regula e supervisiona as entidades e atividades abrangidas pela regulamentação da duplicata escritural, incluindo os sistemas e serviços sujeitos à sua autorização.
Como funciona a duplicata escritural?
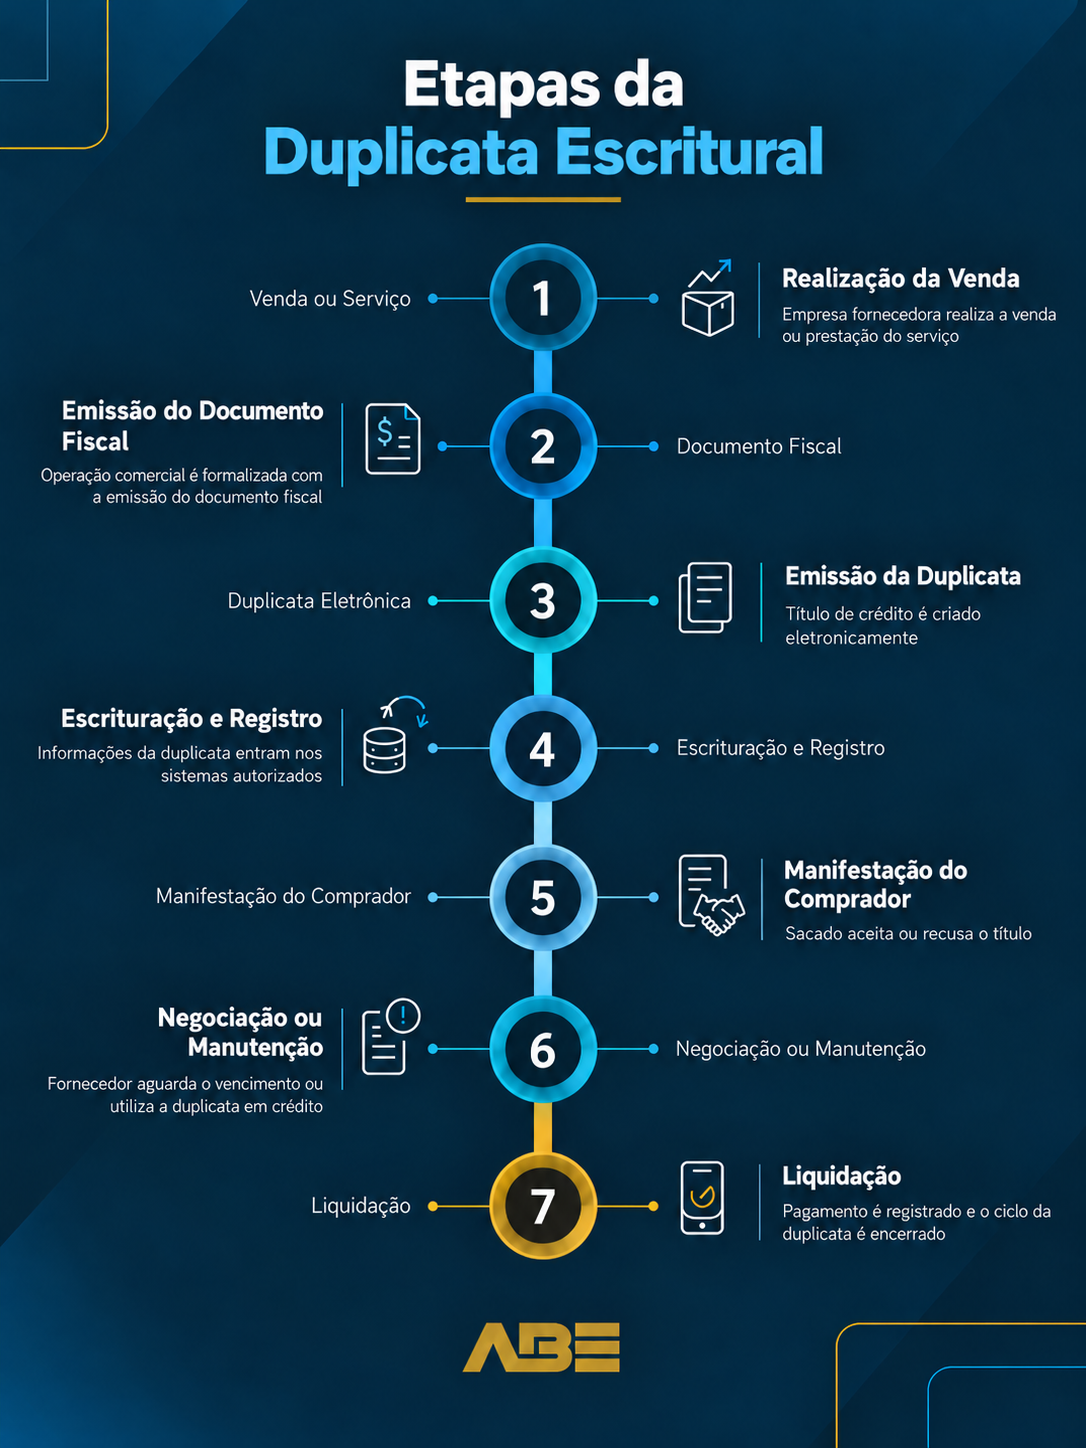
A duplicata escritural permite registrar eletronicamente o título e acompanhar eventos relacionados à sua emissão, circulação e liquidação, conforme as funcionalidades e regras aplicáveis ao sistema. O fluxo básico envolve:
- Realização da venda ou prestação do serviço: surge o crédito da empresa fornecedora.
- Emissão do documento fiscal: a operação comercial é formalizada.
- Emissão da duplicata: o título é criado eletronicamente.
- Escrituração e registro: as informações entram nos sistemas autorizados.
- Manifestação do comprador: o sacado pode realizar o aceite ou, nas hipóteses permitidas, recusar o título.
- Negociação ou manutenção do recebível: o fornecedor pode aguardar o vencimento ou utilizar a duplicata em uma operação de crédito.
- Liquidação: o pagamento é registrado e o ciclo daquele título é encerrado.
A Lei nº 13.775/2018 estabelece os registros mínimos do sistema eletrônico, enquanto a regulamentação do Banco Central trata da implantação das funcionalidades.
Essa trilha permite acompanhar o título ao longo de sua existência, e não apenas no momento da emissão.
O que muda com a duplicata escritural?
Uma das principais mudanças está na forma como as informações sobre o recebível passam a ser registradas e compartilhadas.
Merecem atenção:
Maior rastreabilidade dos títulos
A trajetória do recebível pode ser acompanhada desde sua origem até a liquidação.
Isso facilita a identificação do titular do crédito, das negociações realizadas e de outros eventos que ocorreram durante sua circulação.
Mais controle sobre a titularidade
Como as operações são registradas em sistemas autorizados, existe uma referência estruturada sobre quem possui o direito sobre aquele recebível.
Esse ponto é especialmente relevante quando a duplicata é utilizada em antecipações, garantias ou outras operações de crédito.
Integração com documentos fiscais
O Banco Central informa que a duplicata escritural estará, em regra, vinculada a um documento fiscal cuja existência, autenticidade e compatibilidade das informações podem ser verificadas.
Essa característica aumenta a importância da qualidade dos dados gerados pelas empresas.
Maior estruturação do mercado de recebíveis
A nova infraestrutura também facilita a negociação das duplicatas com diferentes financiadores.
De acordo com o Banco Central, o fornecedor poderá negociar suas duplicatas com diferentes instituições interessadas em oferecer crédito, ampliando as opções disponíveis no mercado.
Benefícios Estratégicos
| Benefício | Impacto para o Credor |
|---|---|
| Mais segurança e controle | Contribui para reduzir riscos de duplicidade, inconsistências e fraudes, com registro estruturado das informações e dos eventos relacionados ao título |
| Rastreabilidade e transparência | Monitoramento integral do ciclo do crédito |
| Automação e simplificação | Pode contribuir para reduzir atividades manuais, facilitar o acompanhamento dos títulos e tornar os processos de gestão de recebíveis mais eficientes. |
|
Suporte à cobrança e à recuperação do crédito |
O registro eletrônico e os extratos previstos na legislação podem apoiar a comprovação do título e subsidiar as medidas de cobrança cabíveis, observados os requisitos legais. |
| Integração financeira | Apoia decisões estratégicas e acesso a crédito bancário |
Qual a diferença entre duplicata escritural, duplicata tradicional e boleto?
Esses instrumentos podem estar presentes na mesma operação financeira, mas cumprem funções diferentes.
A duplicata tradicional ou cartular representa o crédito decorrente de uma venda ou prestação de serviços a prazo e pode existir em formato físico.
A duplicata escritural representa esse mesmo tipo de crédito, porém é emitida e controlada eletronicamente em sistemas autorizados.
Já o boleto é um instrumento utilizado para realizar o pagamento.
Essa distinção é importante porque digitalizar uma cobrança ou emitir um boleto eletrônico não significa, por si só, que exista uma duplicata escritural.
Outro ponto relevante é que a duplicata cartular não desapareceu. O Banco Central esclarece que ela continua válida, embora a regulamentação determine o uso da modalidade escritural em determinadas operações de crédito, conforme o cronograma de implementação.
Duplicata escritural é a mesma coisa que escrituração contábil?
Apesar da proximidade dos termos, escrituração da duplicata e escrituração contábil possuem finalidades diferentes.
A escrituração contábil registra fatos que afetam o patrimônio e a situação econômica da empresa em seus livros e sistemas contábeis.
Já a escrituração da duplicata, por outro lado, está relacionada ao registro eletrônico do próprio título de crédito e dos eventos associados a ele.
A Lei nº 13.775/2018 estabelece inclusive que os lançamentos realizados no sistema eletrônico de escrituração substituem o antigo Livro de Registro de Duplicatas.
Isso não elimina, porém, as obrigações contábeis ou fiscais relacionadas à operação comercial.
Na prática, as áreas financeira, contábil e fiscal precisam continuar alinhadas, porque a origem do recebível, o documento fiscal e os registros internos devem representar a mesma operação.
Quando a duplicata escritural passa a ser obrigatória?
O Banco Central definiu oficialmente 15 de julho de 2026 como data de início das operações dos sistemas de escrituração para fins de contagem dos prazos previstos na regulamentação.
A implementação das funcionalidades e a obrigatoriedade avançam de forma gradual, conforme o cronograma regulatório.
A Resolução CMN nº 4.815 determina uma implementação progressiva conforme o porte do sacador: as grandes empresas são contempladas primeiro, seguidas pelas médias e pequenas, de acordo com o calendário definido pelo Banco Central.
Esse processo não significa que todas as empresas estejam obrigadas a emitir exclusivamente duplicatas escriturais a partir de 15 de julho de 2026, mas que a implementação dos sistemas e das obrigações relacionadas ocorre progressivamente, conforme a regulamentação.
Quais áreas da empresa são impactadas pela mudança?
Embora a duplicata esteja diretamente associada ao contas a receber, a mudança pode envolver diferentes áreas.
- Financeiro e crédito precisam acompanhar emissão, vencimentos, pagamentos e eventuais negociações dos títulos.
- Fiscal participa porque a origem da duplicata está relacionada à documentação que representa a operação comercial.
- Contabilidade precisa manter coerência entre os fatos econômicos registrados e os eventos relacionados aos recebíveis.
- Tecnologia assume relevância na integração entre ERP, faturamento, sistemas financeiros, documentos fiscais e infraestrutura de escrituração.
- Jurídico e compliance podem participar da revisão de procedimentos, responsabilidades e tratamento das informações envolvidas.
Quanto mais integrados estiverem esses pontos, menor tende a ser o espaço para divergências entre o que foi vendido, faturado, registrado e efetivamente recebido.
Qual a relação entre duplicata escritural e inadimplência?
A digitalização e o registro do título não eliminam o risco de um cliente deixar de pagar.
O que muda é a quantidade e a qualidade das informações disponíveis sobre aquele recebível.
A Lei prevê, por exemplo, que o sistema de escrituração mantenha registros relacionados ao título e permita consulta a inadimplementos registrados em relação a determinado devedor.
A legislação também reconhece a duplicata escritural e seu extrato como títulos executivos extrajudiciais, observados os requisitos legais para cobrança.
Isso cria uma base mais estruturada para acompanhar o recebível e documentar sua trajetória.
Ainda assim, quando o vencimento ocorre sem pagamento, inicia-se uma etapa diferente.
A empresa precisa analisar o crédito em atraso, seu valor, tempo de vencimento, histórico da relação comercial, comportamento da empresa devedora e negociações já realizadas.
Portanto, rastreabilidade melhora a leitura do crédito, mas não substitui a estratégia de recuperação.
Como a duplicata escritural pode apoiar a gestão de crédito B2B?
Para empresas que vendem a prazo para outras empresas, a maior organização das informações pode trazer benefícios desde a concessão do crédito até o acompanhamento dos recebíveis.
Uma carteira com dados estruturados permite identificar títulos, acompanhar sua evolução e compreender melhor como os valores estão distribuídos entre clientes e vencimentos.
Essa visibilidade também pode apoiar decisões relacionadas a antecipação, exposição financeira e acompanhamento de créditos vencidos.
O ganho relevante está na construção de uma base de informação mais consistente.
Quando os recebíveis são acompanhados com histórico, titularidade e eventos registrados, o financeiro passa a trabalhar com uma visão mais clara da carteira.
E, se ocorrer inadimplência, essa informação também pode apoiar a definição das próximas etapas.
O que muda na recuperação de crédito B2B?
A duplicata escritural traz mais estrutura para o recebível, mas o processo de recuperação continua dependendo de decisões que vão além do próprio título.
No segmento B2B, um crédito vencido pode envolver valores elevados, contratos recorrentes, empresas com diferentes capacidades de pagamento e relações comerciais que permanecem relevantes para o credor.
Por isso, a existência de um título formalizado não determina, sozinha, como a cobrança deve acontecer.
É necessário combinar informações do recebível com fatores como:
- tempo de atraso;
- valor envolvido;
- histórico de pagamento;
- perfil da empresa devedora;
- contatos e negociações anteriores;
- condições possíveis para regularização.
Desse modo, a duplicata escritural amplia a qualidade da informação disponível, enquanto a estratégia de recuperação define como essa informação será utilizada quando o crédito permanece em aberto.
Duplicata escritural: impactos na gestão de recebíveis e na recuperação de crédito
A modernização dos recebíveis tende a tornar as informações mais estruturadas e rastreáveis. Para empresas credoras, isso representa uma evolução importante na gestão do crédito.
Mas um recebível bem documentado ainda pode se tornar inadimplente.
Nós, da ABE, atuamos na recuperação de crédito B2B, apoiando empresas quando valores em aberto exigem uma atuação mais estruturada de cobrança e negociação.
Nossa operação combina negociação estratégica on-line e presencial em todo o Brasil, especialistas em recuperação de crédito, atendimento humanizado, tecnologia, painéis para acompanhamento dos processos e integração de dados com os sistemas dos nossos clientes.
Nesse contexto, informações mais consistentes sobre o recebível podem contribuir para uma leitura mais completa da carteira e das negociações.
A evolução trazida pela duplicata escritural fortalece a infraestrutura do crédito empresarial. Quando o desafio passa a ser recuperar valores vencidos, porém, experiência de negociação, análise da carteira e capacidade de acompanhamento continuam sendo fundamentais.
Se a sua empresa possui créditos B2B em atraso, conheça a atuação da ABE em recuperação de crédito empresarial.
FAQ: perguntas frequentes sobre duplicata escritural
O que é duplicata escritural?
É a versão digital da duplicata, emitida e registrada em sistemas eletrônicos autorizados. O título representa um crédito originado em uma venda de mercadorias ou prestação de serviços realizada a prazo, conforme explica o Banco Central.
A duplicata escritural substitui o boleto?
Não. A duplicata representa o crédito decorrente da operação comercial. O boleto é um instrumento que pode ser utilizado para efetuar seu pagamento.
A duplicata em papel deixou de existir?
Não. O Banco Central informa que a modalidade cartular continua válida, embora determinadas operações de crédito passem a exigir a duplicata escritural conforme a implementação da regulamentação.
Quem pode emitir uma duplicata escritural?
O fornecedor de bens ou serviços que possui um valor a receber decorrente de uma operação realizada a prazo. Para utilizar o sistema, ele precisa contratar um escriturador, conforme orientação do Banco Central.
O que é uma escrituradora?
É uma entidade autorizada pelo Banco Central a exercer a atividade de escrituração das duplicatas. Ela administra a infraestrutura na qual são registradas as informações e os eventos relacionados ao título.
A duplicata escritural evita inadimplência?
Não. O modelo amplia a segurança, a rastreabilidade e o controle sobre o crédito, mas não garante que a empresa devedora realizará o pagamento. Caso o vencimento ocorra sem quitação, continuam sendo necessárias ações de acompanhamento, cobrança e, conforme o caso, recuperação de crédito.
Qual a diferença entre duplicata escritural e escrituração contábil?
A duplicata escritural é um título de crédito registrado eletronicamente. A escrituração contábil registra os fatos econômicos e patrimoniais da empresa. Apesar de informações das duas frentes precisarem permanecer coerentes, são processos distintos.
Quando começaram a funcionar os sistemas de duplicatas escriturais?
O BC definiu 15 de julho de 2026 como data de início das operações dos sistemas de escrituração, utilizada também como referência para a contagem dos prazos regulatórios.